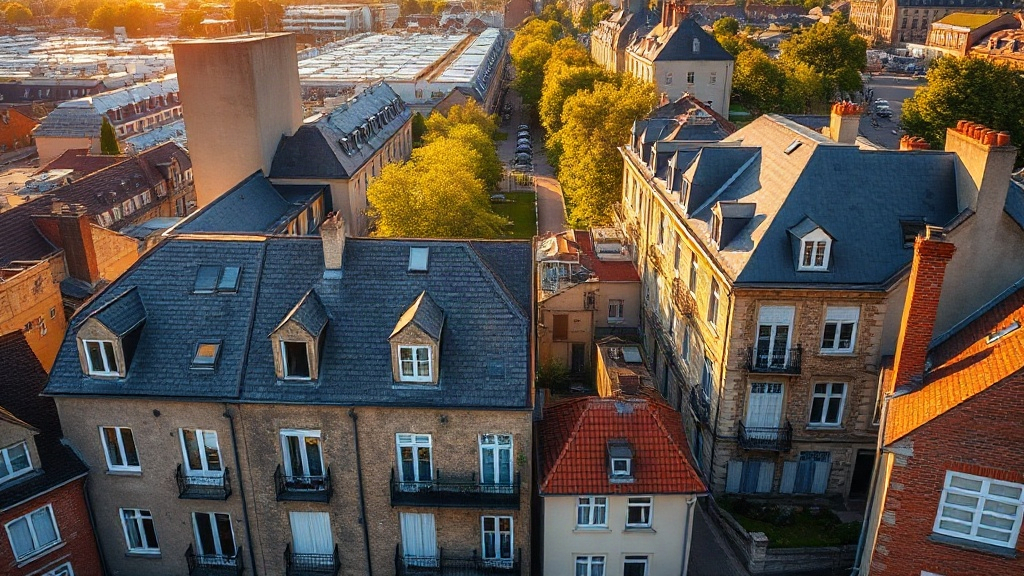
Comprendre comment le marché France Ouest immobilier a évolué depuis 2020 exige de dépasser les moyennes nationales pour saisir la réalité de chaque territoire. L'Ouest regroupe des marchés aux logiques très distinctes : la Bretagne, les Pays de la Loire, la Normandie occidentale, la Nouvelle-Aquitaine et une partie du Centre-Ouest ont chacun connu des trajectoires différentes. Pour des données locales actualisées, les acheteurs et investisseurs peuvent consulter des ressources spécialisées telles que plus d'informations publiées par des réseaux présents dans ces régions, ce qui permet d'affiner l'analyse au-delà des agrégats régionaux. Depuis 2020, le marché a traversé une hausse marquée des prix, un retournement brutal lié à la remontée des taux, puis une phase de stabilisation progressive dont les contours varient considérablement d'une ville à l'autre.
Chronologie d'un marché sous tension : 2020-2026
La crise sanitaire de 2020 a déclenché un phénomène inattendu : une accélération de la demande résidentielle dans l'Ouest. Le télétravail a libéré des ménages de la contrainte de proximité avec les grandes métropoles parisiennes ou lyonnaises. Des villes comme Rennes, Nantes, Angers et La Rochelle ont enregistré des afflux d'acheteurs nouveaux, souvent dotés d'un pouvoir d'achat supérieur à celui des résidents locaux.
Entre 2020 et 2022, les taux de crédit immobilier se maintenaient à des niveaux historiquement bas, parfois sous la barre des 1 % sur vingt ans. Cette configuration a amplifié la demande et poussé les prix à la hausse dans presque toutes les catégories de biens. Les zones littorales ont particulièrement bénéficié de cet engouement : le Finistère, le Morbihan ou la Vendée ont vu leurs prix progresser à un rythme inédit.
Le retournement est venu en 2022-2023. La Banque de France a progressivement relevé ses taux directeurs en réponse à l'inflation européenne, entraînant une remontée rapide du coût du crédit. Les taux sont passés de moins de 1 % à plus de 4 % en l'espace de dix-huit mois. La conséquence a été immédiate : le volume des transactions a reculé significativement en 2023 et 2024, après le pic observé en 2021-2022, selon les données des Notaires de France. Des biens restés plusieurs semaines sans acquéreur, des négociations plus fréquentes, des vendeurs contraints de revoir leurs prétentions à la baisse.
En 2024 et 2025, certains marchés ont amorcé une stabilisation. Les taux de crédit ont légèrement reflué sans retrouver leurs niveaux d'avant 2022. La demande reste présente dans l'Ouest, portée par une démographie dynamique et une attractivité résidentielle durable.
| Période | Contexte économique | Taux de crédit | Volume de transactions | Orientation des prix | Territoires les plus concernés |
|---|---|---|---|---|---|
| 2020-2021 | Crise sanitaire, essor du télétravail | Historiquement bas (< 1 %) | Forte hausse | Hausse marquée | Nantes, Rennes, littoral atlantique |
| 2022 | Reprise économique, inflation | Début de remontée | Pic puis ralentissement | Hausse puis plateau | Villes moyennes, zones rurales attractives |
| 2023-2024 | Inflation persistante, durcissement du crédit | Élevés (3,5 % à 4,5 %) | Recul significatif | Correction dans certains secteurs | Bordeaux, Nantes, littoral surévalué |
| 2025-2026 | Stabilisation progressive | En légère baisse, à surveiller | Reprise partielle | Stabilisation à disparate | Angers, Brest, zones rurales dynamiques |
Des trajectoires très différentes selon les territoires
L'erreur la plus fréquente consiste à traiter l'Ouest comme un marché homogène. Les écarts entre Nantes et un bourg rural du Morbihan sont aussi importants que ceux entre Paris et une ville de province. Chaque territoire obéit à des logiques propres d'emploi, de démographie et d'accessibilité.
À lire aussi : Évolution du marché immobilier : les tendances marquantes des dernières décennies
Les métropoles comme Rennes et Nantes ont connu les hausses les plus rapides entre 2020 et 2022, portées par leur attractivité économique et universitaire. Rennes, avec son dynamisme technologique et sa connexion TGV à Paris en 1h30, a attiré des profils actifs cherchant à s'éloigner de la capitale sans rompre le lien professionnel. Nantes, première ville de l'Ouest par la population, a vu sa demande locative et accessive croître simultanément, comprimant l'offre disponible.
Les villes moyennes ont profité d'un effet de report. Angers, Le Mans, Laval ou Saint-Brieuc ont absorbé une partie des ménages écartés des métropoles par des prix devenus inaccessibles. Ce mouvement a été accentué par le télétravail, qui a élargi le rayon géographique acceptable pour de nombreux actifs. Des communes périurbaines autrefois peu recherchées ont enregistré des hausses de prix supérieures à celles des centres-villes.
Le littoral atlantique constitue un cas à part. La pression touristique et le développement des résidences secondaires ont alimenté une demande structurelle déconnectée des revenus locaux. Des communes du Pays Basque, de la Vendée ou du Finistère Sud ont atteint des prix au mètre carré inattendus, rendant l'accession à la propriété difficile pour les primo-accédants locaux.
Les zones rurales présentent un tableau plus nuancé. Certaines, bien connectées ou situées dans un rayon de 45 minutes d'une métropole, ont bénéficié de la même dynamique que les villes moyennes. D'autres, plus isolées, n'ont pas participé à la hausse et conservent des prix modérés, avec des délais de vente parfois longs.
Prix, volumes de ventes et pouvoir d'achat : les indicateurs à suivre
Le prix au mètre carré reste l'indicateur le plus suivi, mais il ne suffit pas à comprendre la santé d'un marché. Le volume des transactions en dit souvent plus long sur la réalité des échanges. Quand les prix stagnent mais que les ventes s'effondrent, cela signale une fracture entre les attentes des vendeurs et la capacité d'achat des acquéreurs.
À lire aussi : Top 5 maisons a vendre le bon coin pour une vie paisible
Le Haut Conseil de stabilité financière a maintenu ses règles d'octroi : le taux d'endettement maximal est fixé à 35 % des revenus, assurance emprunteur comprise, avec une durée de prêt généralement plafonnée à 25 ans. Ces contraintes ont exclu du marché une partie des ménages qui auraient pu emprunter à des conditions plus souples. L'impact a été particulièrement visible chez les primo-accédants aux revenus intermédiaires.
Les frais d'acquisition dans l'ancien représentent de l'ordre de 7 % à 8 % du prix du bien, contre 2 % à 3 % dans le neuf. Cette différence pèse sur le choix entre ancien rénové et programme neuf, surtout quand l'apport personnel est limité. Les bases DVF (Demande de valeurs foncières), publiées par Etalab, permettent de consulter les prix réellement signés dans les actes notariés, commune par commune, ce qui offre une lecture bien plus fiable que les prix affichés sur les portails d'annonces.
La capacité d'emprunt a reculé significativement entre 2021 et 2023 : à revenu égal, un ménage pouvait emprunter environ 20 à 25 % de moins en 2023 qu'en 2021, du fait de la hausse des taux. Ce recul mécanique du pouvoir d'achat immobilier explique en grande partie la contraction des volumes observée sur l'ensemble de l'Ouest.
Les facteurs réglementaires qui transforment le marché
Plusieurs évolutions réglementaires ont modifié les comportements d'achat et d'investissement dans l'Ouest. Le diagnostic de performance énergétique (DPE) occupe une place croissante dans les décisions des acquéreurs. Les logements classés F ou G, qualifiés de passoires thermiques, font face à des restrictions progressives de mise en location et à des coûts de rénovation parfois dissuasifs.
Dans l'Ouest, une part non négligeable du parc ancien présente des étiquettes énergétiques dégradées, notamment dans les centres-bourgs bretons ou les maisons de villégiature normandes construites avant les premières réglementations thermiques. Cette réalité pèse sur la valeur de ces biens et ouvre des opportunités pour les acheteurs prêts à investir dans des travaux de rénovation.
À lire aussi : Préparation d'une visite immobilière : les clés pour une expérience réussie
Le dispositif Pinel a pris fin pour les nouveaux investissements au 1er janvier 2025. Cette fermeture modifie le calcul de rentabilité pour les investisseurs locatifs dans les zones éligibles de l'Ouest, notamment autour de Nantes, Rennes ou Bordeaux. Les investisseurs doivent désormais s'appuyer sur d'autres leviers, comme le déficit foncier ou le statut LMNP, pour optimiser la fiscalité de leurs acquisitions.
Le prêt à taux zéro (PTZ) a été élargi à l'ensemble du territoire pour certains logements neufs à partir du 1er avril 2025, sous conditions de ressources. Cette extension offre un levier supplémentaire aux primo-accédants dans des zones de l'Ouest qui n'y étaient pas éligibles auparavant. Les plafonds de ressources et les montants varient selon la zone géographique et la composition du ménage : une vérification auprès d'une ADIL (Agence départementale d'information sur le logement) reste indispensable avant tout projet.
Quelles dynamiques attendre sur les marchés de l'Ouest en 2026 ?
Formuler des prévisions certaines serait imprudent. Les marchés immobiliers dépendent de variables macroéconomiques que ni les professionnels ni les observateurs ne maîtrisent entièrement. Ce qui se dessine en 2026, c'est une reprise progressive mais inégale selon les territoires.
Les marchés métropolitains comme Rennes et Nantes devraient retrouver de la fluidité à mesure que les taux de crédit se stabilisent. La demande y reste structurellement soutenue par des bassins d'emploi actifs et des flux migratoires positifs. La négociation reste possible sur les biens anciens énergivores ou mal situés, ce qui n'était pas le cas en 2021.
Le littoral atlantique présente une résistance des prix liée à la rareté de l'offre et à la demande de résidences secondaires. Cette tension peut cependant masquer une liquidité réduite : les biens se vendent moins vite, même si les prix affichés reculent peu. Les observatoires locaux des loyers et les données des Notaires de France constituent les meilleures boussoles pour suivre ces évolutions en temps quasi réel.
Les villes moyennes et les zones péri-urbaines bien connectées conservent un attrait durable. Le télétravail, même partiellement revenu en arrière dans certains secteurs, a ancré des habitudes résidentielles nouvelles. Des communes situées à 30 ou 40 minutes d'une métropole continuent d'attirer des ménages cherchant de la surface habitable à des prix plus accessibles. Se faire accompagner par un professionnel de l'immobilier ancré localement reste la meilleure façon d'identifier les opportunités réelles dans un marché aussi fragmenté.