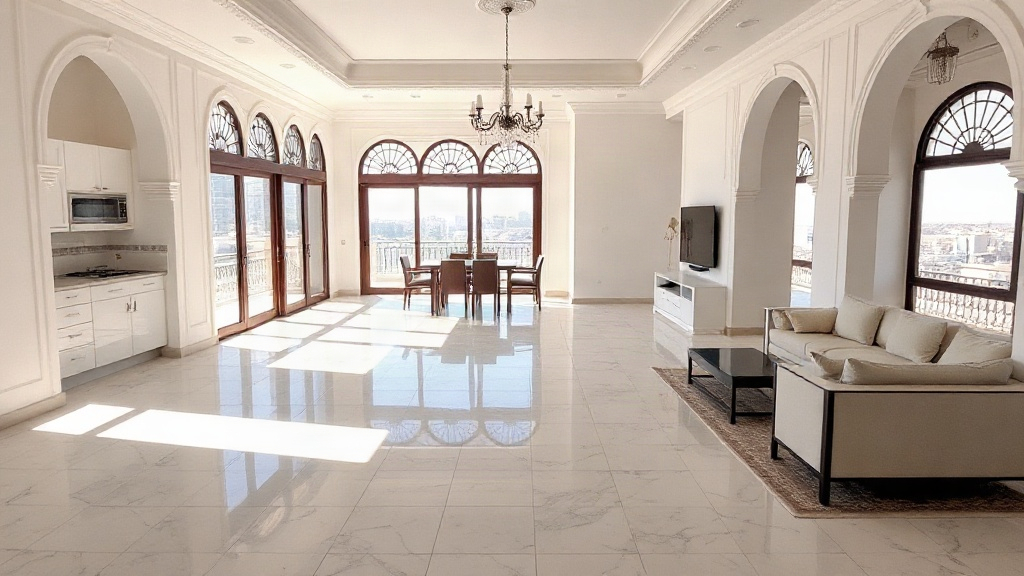
Acheter un appartement au Maroc représente souvent l'investissement d'une vie. Que vous soyez résident, membre de la diaspora ou investisseur étranger, les critères à examiner avant de signer sont nombreux et parfois complexes. Le marché immobilier marocain présente des disparités importantes : les prix au mètre carré varient considérablement entre Casablanca, Marrakech, Tanger ou Fès, et les conditions juridiques diffèrent selon le statut du bien. Pour naviguer dans cet univers, les acheteurs s'appuient sur des portails spécialisés comme appartement a vendre maroc, qui recensent des annonces détaillées permettant de comparer les offres avant toute visite. Cet article passe en revue les critères décisifs à analyser pour réussir votre acquisition, du budget initial jusqu'à la signature de l'acte authentique.
Les critères prioritaires pour choisir un appartement à vendre au Maroc
Le premier réflexe d'un acheteur averti consiste à définir son budget total avant même de consulter les annonces. Ce budget ne se limite pas au prix affiché : il faut intégrer les frais d'acquisition, les charges de copropriété prévisibles, les éventuels travaux et les frais de déménagement. Une fois cette enveloppe globale fixée, la localisation devient le filtre le plus déterminant. Un appartement bien situé, à proximité des transports, des commerces et des établissements scolaires, conserve mieux sa valeur dans le temps.
La surface habitable mérite une attention particulière. Au Maroc, les annonces mentionnent parfois une surface brute qui inclut les parties communes, ce qui peut créer une confusion avec la surface réellement utilisable. Demandez systématiquement la surface nette. L'étage, la luminosité, l'orientation et la présence d'un ascenseur influencent directement le confort quotidien, surtout dans les immeubles de grande hauteur fréquents dans les quartiers modernes de Casablanca ou Rabat.
La qualité de la copropriété mérite une visite attentive. L'état des parties communes, la propreté des couloirs, le bon fonctionnement des équipements collectifs et la présence d'un syndic actif sont des signaux révélateurs de la gestion de l'immeuble. Un immeuble mal entretenu génère des charges supplémentaires et des conflits entre copropriétaires.
Voici les points à vérifier lors de la visite de l'appartement :
À lire aussi : Les erreurs courantes des premiers acheteurs : comment les éviter
- État des menuiseries, fenêtres et isolation phonique
- Qualité des installations électriques et de la plomberie
- Présence d'humidité, de fissures ou de traces d'infiltration
- Fonctionnement du chauffage, de la climatisation et de la ventilation
- Disponibilité d'un parking ou d'une cave associée au lot
Évaluer le prix selon la ville, le quartier et le coût global
Les prix des appartements au Maroc varient fortement selon la ville, le quartier et la tension locale du marché. À Casablanca, les quartiers de Maarif, Gauthier ou Anfa affichent des prix au mètre carré nettement supérieurs à ceux de Hay Mohammadi ou Ain Chock. À Marrakech, la proximité de la Médina ou des zones touristiques tire les prix vers le haut. Ces écarts locaux rendent toute généralisation nationale peu fiable : seule une analyse quartier par quartier donne une image juste du marché.
Le prix annoncé dans une annonce est rarement le prix final. Une marge de négociation existe dans la plupart des transactions, notamment pour les biens anciens ou ceux qui restent longtemps sur le marché. Avant de négocier, comparez plusieurs biens similaires dans le même quartier pour établir un prix de référence réaliste. Les agences immobilières et les promoteurs peuvent fournir des données locales utiles, à condition de croiser les sources.
Les frais d'acquisition s'ajoutent au prix de vente et représentent une part non négligeable du budget total. Ils comprennent les droits d'enregistrement, les frais de conservation foncière, les honoraires du notaire et, le cas échéant, la commission de l'agence immobilière. Les taux exacts varient selon la nature du bien et le type d'acte. Il est recommandé de consulter un notaire ou la Direction générale des impôts pour obtenir une estimation précise avant de s'engager.
Les charges de copropriété mensuelles constituent un poste souvent sous-estimé. Demandez les procès-verbaux des dernières assemblées générales et les appels de charges des deux dernières années pour évaluer le niveau réel des dépenses collectives et anticiper les travaux votés ou à venir.
Financement, apport et dispositifs d'aide au logement
Le recours au crédit immobilier reste la voie la plus courante pour financer l'achat d'un appartement au Maroc. Les banques marocaines proposent des financements sur des durées variables, généralement comprises entre 10 et 25 ans. Le taux effectivement proposé dépend du profil de l'emprunteur, de la durée du prêt, des garanties offertes et des conditions pratiquées par chaque établissement. Il est conseillé de consulter plusieurs banques et de comparer les offres avant de s'engager. Le taux directeur de Bank Al-Maghrib sert de référence pour l'évolution des taux de crédit, mais il ne correspond pas directement au taux appliqué par les banques commerciales.
À lire aussi : Comment le marché France Ouest immobilier a évolué depuis 2020
L'apport personnel joue un rôle déterminant dans l'obtention d'un financement. Plus l'apport est élevé, plus les conditions de crédit sont favorables. Les banques exigent généralement un apport minimum, mais ce seuil varie selon les établissements et la nature du bien. L'assurance emprunteur, souvent obligatoire, doit être intégrée dans le calcul du coût total du crédit.
Le programme d'aide directe au logement, lancé en 2024 pour la période 2024-2028, prévoit une aide de 100 000 DH pour l'acquisition d'un logement dont le prix est inférieur ou égal à 300 000 DH TTC, et de 70 000 DH pour un logement dont le prix est supérieur à 300 000 DH et inférieur ou égal à 700 000 DH TTC. Les conditions d'éligibilité, les plafonds de ressources éventuels et les modalités administratives sont à vérifier sur le portail officiel Daam Sakane, car les règles peuvent évoluer.
Pour les achats en VEFA (vente en l'état futur d'achèvement), le paiement s'effectue de manière progressive selon l'avancement des travaux. Ce mode d'acquisition offre l'avantage d'un logement neuf, mais implique un risque lié au délai de livraison et à la solidité financière du promoteur. Exigez des garanties contractuelles solides avant de verser tout acompte.
Vérifications juridiques et techniques indispensables
Le contrôle du titre foncier constitue la vérification la plus urgente avant toute transaction. Ce document officiel, établi par l'Agence nationale de la conservation foncière, du cadastre et de la cartographie (ANCFCC), identifie juridiquement le bien et les droits qui lui sont associés. Un appartement sans titre foncier ou avec un titre en indivision présente des risques juridiques sérieux qu'un acheteur non averti peut facilement négliger.
Le certificat de propriété, délivré par la conservation foncière, indique le propriétaire inscrit et les éventuelles charges ou inscriptions grevant le bien : hypothèques, servitudes, saisies ou droits de préemption. La présence d'une hypothèque non levée peut bloquer la transaction ou entraîner des complications juridiques après la vente. Vérifiez systématiquement ce document avant de signer le moindre engagement.
À lire aussi : Gestion des biens en copropriété : un enjeu crucial pour les propriétaires
La conformité urbanistique du bien mérite également une vérification auprès des communes et agences urbaines compétentes. Des travaux réalisés sans autorisation, des modifications de la structure porteuse ou une extension non déclarée peuvent entraîner des sanctions administratives ou remettre en cause la valeur du bien lors d'une revente future.
- Titre foncier à jour et libre de toute inscription suspecte
- Certificat de propriété confirmant l'identité du vendeur
- Absence d'hypothèque ou preuve de levée d'hypothèque
- Autorisation de construire et permis d'habiter pour les biens récents
- Règlement de copropriété et état daté des charges
- Procès-verbaux des dernières assemblées générales de copropriété
Sécuriser la négociation et la signature de la vente
Le compromis de vente engage les deux parties sur les conditions de la transaction. Ce document doit inclure des clauses suspensives claires, notamment celle liée à l'obtention du financement bancaire. Sans cette clause, l'acheteur risque de perdre son acompte si le crédit lui est refusé. La rédaction du compromis doit être relue avec soin, idéalement avec l'aide d'un notaire, avant toute signature.
Le notaire joue un rôle central dans la sécurisation de la transaction immobilière au Maroc. C'est lui qui vérifie les documents, rédige l'acte authentique, s'assure de la régularité juridique de la vente et procède aux formalités d'enregistrement et de conservation foncière. Ne signez jamais un acte définitif sans passer par cette étape. Les Notaires du Maroc sont les seuls habilités à conférer une force probante à l'acte de vente.
Les paiements doivent être tracés et sécurisés. Évitez les versements en espèces pour des montants importants et privilégiez les virements bancaires ou les chèques de banque. Conservez tous les reçus, quittances et correspondances liées à la transaction. La remise des clés doit intervenir après la signature de l'acte authentique et le paiement intégral du prix, jamais avant.
Si vous passez par une agence immobilière, vérifiez son agrément et clarifiez par écrit le montant de la commission et les conditions de son paiement. Une agence sérieuse ne demande jamais de commission avant la réalisation effective de la vente. Gardez une copie de tous les documents signés : compromis, acte authentique, titre foncier mis à jour à votre nom et quittances de paiement des frais. Ces pièces constituent votre protection juridique pour toute la durée de votre propriété.